进口日本前如何准备品目分类咨询:先把商品说明写清楚
税则分类的不确定性,会影响跨境卖家的成本讨论与供应链沟通。本文从日本税关事前教示制度出发,分析企业如何准备型号、结构、用途和资料版本,怎样把已确认结论与暂未确认的问题分开记录。重点是提高咨询质量,而不是为具体商品猜测HS编码、税率或通关结果。
先看重点
- 01
日本税关允许在进口前就拟进口货物进行品目分类咨询。
- 02
准备结构、用途和型号证据,比套用相似商品编码更有用。
- 03
记录回答适用的商品版本,变更后重新检查原有依据。
01已核实事实
日本税关设有品目分类事前教示制度,相关方可在进口前就拟进口货物的分类和税率等提出咨询。官方说明区分文书回答与口头、电子邮件等一般咨询的处理方式;货物与咨询内容不同或适用规定发生变化时,既有回答的适用也会受影响。税关说明。
02本站分析:先减少描述中的不确定性
卖家讨论HS编码时,容易先搜索一个看起来相近的商品,再把结果带入报价表。但外观相近,并不能说明结构、主要用途和组成完全一致。更稳妥的运营起点,是整理能被供应商、报关服务方和企业内部共同理解的商品说明。
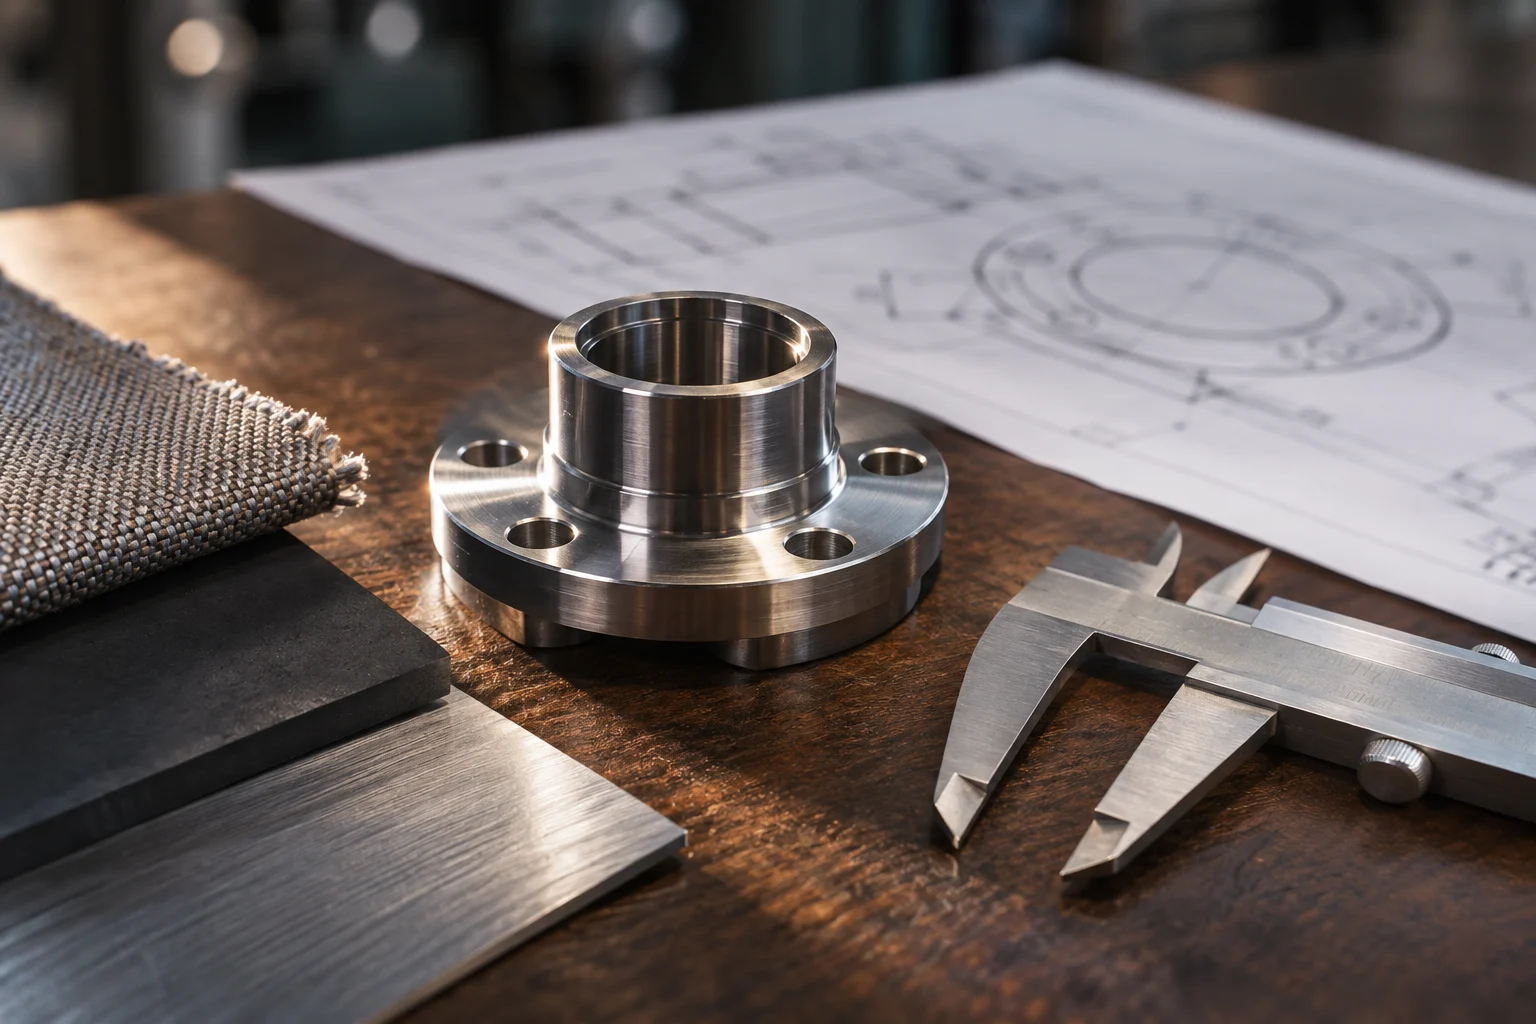
这份说明可以包括型号、材质组成、工作原理、用途、必要的图片和技术资料。对套装或多功能商品,明确实际销售状态与各部分关系。资料拿不齐时,把缺项列出来,请提供方补充;不要用推广文案填补技术事实,也不要把个人猜测写成已经确认的规格。
内部成本表可设置“已确认”和“待核实”两类字段。业务团队需要知道哪些报价依据已经形成文书记录,哪些仍只是估算。对于尚未确定的项目,应描述可能影响报价的环节,避免把暂用数字包装成最终税务结论。
取得正式回答后,建议建立版本档案,把咨询材料、对应样品信息和后续使用范围关联起来。供应商调整材质、功能或生产版本时,再检查是否仍与原资料一致。这样的管理安排,是为了防止旧结论在新商品上被无意识复用。
本文讨论的是咨询前的信息准备与内部协作,不判断某件货物应归入哪一税号,也不提供个别税务结论。官方页面未标明发布日期,作为长期制度说明引用;实际业务应由相关人员依据货物事实和适用规定向税关或专业服务方确认。咨询做得清楚,成本讨论才有共同起点。
资料归档说明:本文于2026年11月5日补充收录并核对公开资料,页面日期为初始资料库的归档展示日期;事件时间与原始资料日期请以文中来源为准。
资料与参考
以下为本文参考的公开资料,分析与解读由本站整理。
内容仅供信息参考,具体安排请核对最新官方说明。发现内容有误?请联系 kaih36655@gmail.com